13 de outubro de 2026
NFS-e| NFS-e Via - Cronograma de homologação e produção das NTs 009 e 010
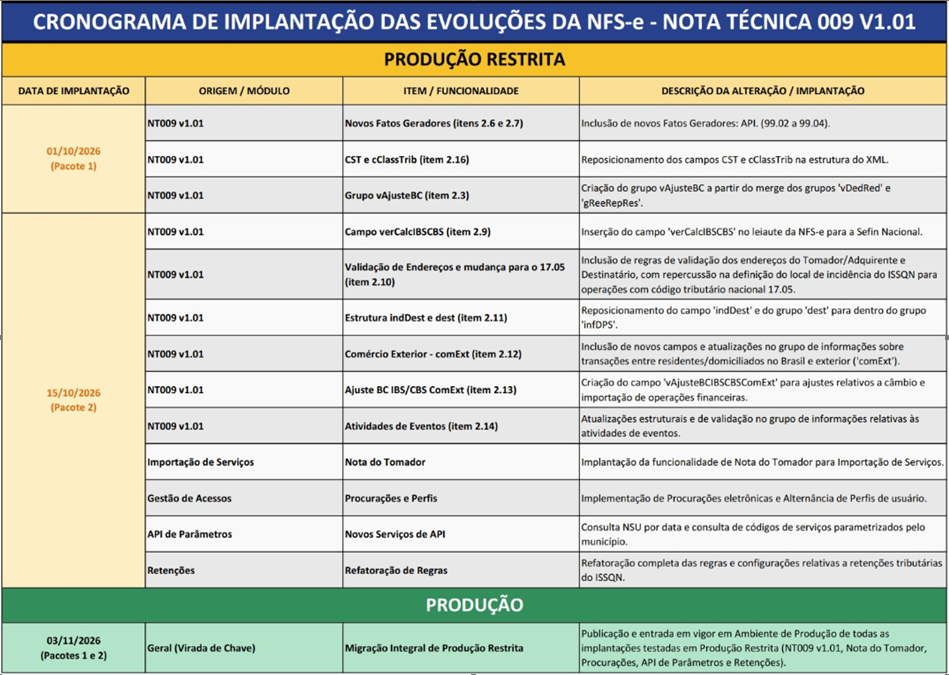
A Receita Federal e o Comitê Gestor do IBS publicaram informações sobre as NT 009 versão 1.01 da NFS-e e NT 010 da NFS-e Via, que já foram divulgadas e enviadas por e‑mail com as alterações.
As mudanças afetam quem emite, quem recebe e quem desenvolve sistemas para esses documentos fiscais.
Abaixo segue um resumo das alterações nas notas técnicas e seus cronogramas de implantação.
Nota Técnica 009 – versão 1.01
A nova versão amplia as alterações de leiaute da NT 009 e atualiza o Anexo de Leiaute e Regras de Negócio (v1.04.01) e a Tabela de Indicadores de Operação (v1.03.00). As principais mudanças são:
-
Comércio exterior: inclusão de campos para faturas, contratos de câmbio e ajustes na base de cálculo do IBS/CBS, além de novas validações.
-
Condomínios: criação do código 99.05.01 para registrar taxas e outras cobranças condominiais sujeitas ao IBS/CBS, mas não ao ISSQN.
-
Eventos: possibilidade de informar o município onde o evento ocorre, para determinar o destino do IBS/CBS nos serviços dos subitens 12.13 e 17.10.
-
Fornecimento de mão de obra: ajustes na definição do município de incidência do ISSQN para o subitem 17.05 e validação dos endereços do tomador e destinatário.
-
IBS e CBS: reorganização dos campos CST, cClassTrib e gIBSCBS, para adequar o preenchimento conforme o tratamento tributário da operação.
-
Calculadora de Tributos: inclusão de campo para identificar a versão da calculadora utilizada na emissão da NFS-e pelos emissores públicos nacionais.
Nota Técnica 010 — NFS-e Via
Destinada à NFS-e utilizada pelas concessionárias de exploração de vias.
As principais novidades são:
-
Manifestação do adquirente: o tomador poderá registrar o aceite do serviço ou sua rejeição por divergência ou desconhecimento da nota.
-
Nova modalidade de pagamento: inclusão da opção "6 — Sem cobrança".
-
Atualização do leiaute: NFS-e Via passa para a versão 1.01.
Cronograma da NT 010:
|
Ambiente |
Data |
|
Produção restrita (testes) |
05/10/2026 |
|
Produção |
19/10/2026 |
Fonte: Portal da Nota Fiscal de Serviço Eletrônica
07 de outubro de 2026
Publicados documentos sobre Split Payment
Disponibilizados documentos técnicos relacionados ao Split Payment, no portal do Comitê Gestor do IBS (CGIBS).
Os materiais publicados contemplam manuais, arquivos de integração, OpenAPI, orientações de operação, segurança, redes, tempos e habilitação de participantes.
Documentos publicados – versões atuais
Foram disponibilizados os seguintes materiais:
-
Manual de Integração – v1.1.1
Split Payment Manual de Integração v1.1.1 -
Manual de Operações – v1.0.1
Split Payment Manual de Operações v1.0.1 -
Manual de Tempos – v1.0.1
Split Payment Manual de Tempos v1.0.1 -
Manual de Segurança – v1.0.0
Split Payment Manual de Segurança v1.0.0 -
Manual de Redes – v1.0.1
Split Payment Manual de Redes v1.0.1 -
Manual de Habilitação de Participantes – v1.0.0
Split Payment Manual de Habilitação de Participantes v1.0.0 -
OpenAPI – v1.1.1
Split Payment OpenAPI v1.1.1
Formulários de habilitação
Também foram disponibilizados modelos relacionados à habilitação:
Versões anteriores
O portal também mantém versões anteriores dos documentos, incluindo materiais de integração, tempos e operações. Para análise e desenvolvimento, a recomendação é considerar sempre as versões atuais indicadas acima.
Fonte: Portal CGIBS
EFD Reinf - Nota Técnica 05/2026 – alteração no envio de valores do R-2010 para a DCTFWeb
Publicada Nota Técnica EFD-Reinf 05/2026, trazendo alteração no tratamento dos valores declarados no evento R-2010 — Retenção de contribuição previdenciária sobre serviços tomados.
A partir da competência 09/2026, quando houver valores de retenção previdenciária do evento R-2010 que não foram retidos ou que foram depositados em juízo por decisão judicial, esses valores não serão mais enviados para a DCTFWeb.
Eles continuarão sendo informados na EFD-Reinf, mas a DCTFWeb receberá apenas o valor que ainda precisa ser pago — ou seja, a diferença entre o valor total a ser retido e o valor total não retido (seja do principal ou do adicional).
Com isso, não será mais necessário fazer ajuste manual entre débito e crédito na DCTFWeb para essa situação.
Exemplo prático
Se o evento R-2010 tiver:
-
contribuição previdenciária de R$ 1.100,00;
-
valor não retido de R$ 1.000,00;
a DCTFWeb receberá apenas a diferença de R$ 100,00.
Caso todo o valor de R$ 1.100,00 esteja informado como não retido em decorrência de decisão judicial, nenhum valor será enviado à DCTFWeb para esse código de receita.
Quando essa NT entra em vigor?
A partir da competência Setembro/2026
Fonte: Sped EFD Reinf
06 de outubro de 2026
DC-e: Ativação da regra de validação do CNPJ do emitente
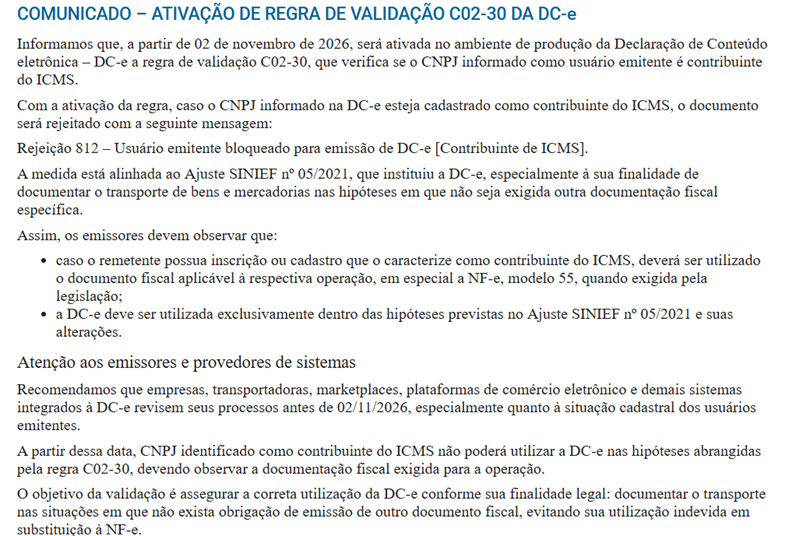
Publicado comunicado sobre a ativação da regra de validação C02-30 no ambiente de produção da DC-e – Declaração de Conteúdo eletrônica.
A regra será ativada em 02 de novembro de 2026 e tem como objetivo verificar se o CNPJ informado como usuário emitente da DC-e é contribuinte do ICMS.
A partir de 02/11/2026, será ativada em produção a regra de validação C02-30 da DC-e. Essa regra verifica se o CNPJ informado como usuário emitente está cadastrado como contribuinte do ICMS.
Caso o CNPJ seja identificado como contribuinte do ICMS, a DC-e será rejeitada com a seguinte mensagem:
Rejeição 812 – Usuário emitente bloqueado para emissão de DC-e [Contribuinte de ICMS].
A DC-e não deve ser utilizada por CNPJ que tenha obrigação de emitir documento fiscal próprio para a operação.
A regra busca garantir que a DC-e seja utilizada conforme sua finalidade legal: documentar o transporte de bens e mercadorias nas situações em que não exista obrigação de emissão de outro documento fiscal específico.
Assim, se o remetente possuir inscrição ou cadastro que o caracterize como contribuinte do ICMS, deverá utilizar o documento fiscal aplicável à operação, especialmente a NF-e, modelo 55, quando exigida pela legislação.
Abaixo segue o print da notícia completa para ciência e avaliação dos impactos nos processos e sistemas integrados à DC-e.
Fonte: Portal DF-e/SVRS
01 de outubro de 2026
NT 2026.004 v1.00 – NFGás– Nota Fiscal Eletrônica do Gás
Publicada Nota Técnica 2026.004 v1.00 da NFGás – Nota Fiscal Eletrônica do Gás, relacionada à Reforma Tributária do Consumo.
Esta NT traz alterações no leiaute e nas regras de validação da NFGás, principalmente para representar valores líquidos dos itens, permitir testes de alíquotas em homologação, ajustar o valor total do DF-e – Documento Fiscal Eletrônico, tratar pagamento antecipado, ampliar o grupo de tarifas e incluir novo valor para a origem da quantidade faturada.
Criação dos campos que representam os valores líquidos de impostos nos itens
Foram criados campos no grupo de produtos da NFGás para demonstrar o valor do item sem os tributos incorporados ao preço.
A NT informa que os valores de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços deverão ser acrescidos ao valor do serviço no campo vProd. Porém, como esses tributos já estarão compreendidos no valor do serviço, eles não devem ser somados novamente na composição do valor total da NFGás, para evitar duplicidade.
Os novos campos são:
-
vItemLiq: valor unitário do item sem tributos;
-
vProdLiq: valor líquido total do item sem tributos.
Na NFGás, a regra de cálculo do valor líquido total do item considera também os fatores próprios do documento:
vProdLiq = vItemLiq x qFaturada x fatorPCS x fatorPTZ
Se houver divergência nesse cálculo, poderá ocorrer a rejeição 1050 – Valor Líquido do Produto difere do produto Valor líquido do item e quantidade faturada.
Também foi criado o campo vProdLiq no grupo de totais, para representar a soma dos valores líquidos dos produtos ou serviços sem tributos. Se o total líquido divergir do somatório dos itens, poderá ocorrer a rejeição 1054 – Total Líquido dos Produtos ou Serviços sem tributos difere do somatório dos itens.
Exceção nas regras de validação de alíquotas para o ambiente de homologação
A NT ajusta as validações de alíquotas do IBS e da CBS para permitir testes no ambiente de homologação, identificado no XML como tpAmb=2.
Em 2026, será permitido informar as alíquotas de 2026 e 2027 do IBS da UF e do IBS do Município apenas em homologação, para viabilizar os testes das empresas.
Para a CBS, até que seja publicada a alíquota de referência de 2027, deverá ser informada a alíquota de 2026, inclusive para testes de simulação de 2027 em homologação. Quando a alíquota de 2027 for publicada, ela também será aceita para testes ainda em 2026.
Ajuste na regra do valor total do DF-e
Foi ajustada a regra do campo vTotDFe, que representa o valor total do DF-e – Documento Fiscal Eletrônico.
A regra geral indica que o total do documento considera o valor total da NFGás, o total do IBS e o total da CBS. Porém, para 2026, há uma exceção: não somar IBS e CBS, devendo o vTotDFe repetir o valor de vNF.
A NT também traz uma particularidade para a nota de faturamento Agregador, identificada pelo campo tpFat=3: nesse caso, o total deve ser a soma dos valores gAgregadora\vTotDFe informados nos itens.
Criação do campo de previsão do ICMS para antecipação de pagamento
Foi criado o grupo gICMSPrevistoPagtoAntecip, com o campo vICMSPrevisto, para informar o valor do ICMS – Imposto sobre Circulação de Mercadorias e Serviços que incidirá no momento do fornecimento futuro.
Esse grupo deverá ser usado quando a NFGás estiver relacionada a pagamento realizado antes do fornecimento. A NT prevê o uso nas seguintes situações:
-
tpPagAnt = 1: pagamento antecipado de serviços não continuados;
-
tpPagAnt = 2: pagamento de serviços continuados antes da prestação;
-
tpOperGov = 4: recebimento do pagamento com fornecimento posterior, em operação com ente governamental.
Quando não houver valor de ICMS devido, o campo vICMSPrevisto deverá ser informado com valor zero.
As validações serão aplicadas por item do DF-e. Em caso de rejeição, a mensagem deverá indicar o item em que o problema foi identificado, com a indicação [nItem: XXX].
Se a NFGás for de compra governamental ou pagamento antecipado e o grupo obrigatório não for informado, poderá ocorrer a rejeição 1053 – Grupo do ICMS Previsto no Pagamento Antecipado DEVE SER informado. Essa validação será implantada em homologação em 01/02/2027 e em produção em 01/03/2027.
Ampliação das ocorrências do grupo de tarifas
A NT amplia a quantidade de ocorrências do grupo gTarif, utilizado para representar as tarifas por período. Com a alteração, o grupo gTarif passa a aceitar até 20 ocorrências.
Inclusão do valor “Mínimo” no indOrigemQtd
A tag indOrigemQtd, utilizada no grupo de produtos da NFGás para indicar a origem da quantidade faturada, passa a aceitar o novo valor 8 – Mínimo.
Assim, as opções passam a ser:
-
1 – Média
-
2 – Medido
-
3 – Contratada
-
4 – Residual estimado
-
5 – Residual medido
-
6 – Sem quantidade
-
7 – Por faixa
-
8 – Mínimo
Na prática, essa inclusão permite identificar quando a quantidade faturada foi definida com base em um valor mínimo aplicável à prestação.
Criação dos campos de IBS e CBS no grupo de processo judicial referenciado
A NT cria o grupo gIBSCBS dentro do grupo gProcRef, que representa o processo judicial referenciado no item da NFGás – Nota Fiscal Eletrônica do Gás.
Esse novo grupo deverá ser utilizado para informar os valores de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços que seriam considerados sem a aplicação do processo judicial.
Foram incluídos os seguintes campos:
-
vBC: valor da base de cálculo do IBS e da CBS;
-
vIBSUF: valor do IBS da UF;
-
vIBSMun: valor do IBS Municipal;
-
vCBS: valor da CBS.
Na prática, essa alteração permite que o documento registre, no item vinculado a processo judicial, quais seriam os valores de IBS e CBS antes dos efeitos da decisão judicial aplicada.
Quando essa NT entra em vigor?
Homologação: 13/10/2026
Produção: 16/11/2026
Fonte: Portal NFGás
NT 2026.004 v1.00 – NFag– Nota Fiscal de Água e Saneamento Eletrônica
Publicada Nota Técnica 2026.004 v1.00 da NFAg – Nota Fiscal de Água e Saneamento Eletrônica, relacionada à Reforma Tributária do Consumo.
A NT traz alterações no leiaute e nas regras de validação da NFAg, principalmente para representar valores líquidos dos itens, permitir testes de alíquotas em homologação, ajustar o valor total do DF-e – Documento Fiscal Eletrônico, incluir campos de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços em processo judicial, e criar os tipos de faturamento Agregado e Agregador.
Criação dos campos que representam os valores líquidos de impostos nos itens
Foram criados campos no grupo de produtos da NFAg para demonstrar o valor do item sem os tributos incorporados ao preço.
A NT informa que os valores de IBS e CBS deverão ser acrescidos ao valor do serviço no campo vProd. Porém, como esses tributos já estarão compreendidos no valor do serviço, eles não devem ser somados novamente na composição do valor total da NFAg, para evitar duplicidade.
Os novos campos são:
-
vItemLiq: valor unitário do item sem tributos;
-
vProdLiq: valor líquido total do item sem tributos.
A regra prevista é: vProdLiq = vItemLiq x qFaturada. Se houver divergência, poderá ocorrer a rejeição 1050 – Valor Líquido do Produto difere do produto Valor líquido do item e quantidade faturada.
Também foi criado o campo vProdLiq no grupo de totais, para representar a soma dos valores líquidos dos produtos ou serviços sem tributos. Se o total líquido divergir do somatório dos itens, poderá ocorrer a rejeição 1054 – Total Líquido dos Produtos ou Serviços sem tributos difere do somatório dos itens.
Exceção nas regras de validação de alíquotas para o ambiente de homologação
A NT ajusta as validações de alíquotas do IBS e da CBS para permitir testes no ambiente de homologação, identificado no XML como tpAmb=2.
Em 2026, será permitido informar as alíquotas de 2026 e 2027 do IBS da UF e do IBS do Município apenas em homologação, para viabilizar os testes das empresas.
Para a CBS, até que seja publicada a alíquota de referência de 2027, deverá ser informada a alíquota de 2026, inclusive para testes de simulação de 2027 em homologação. Quando a alíquota de 2027 for publicada, ela também será aceita para testes ainda em 2026.
Ajuste na regra do valor total do DF-e
Foi ajustada a regra do campo vTotDFe, que representa o valor total do DF-e – Documento Fiscal Eletrônico.
A regra geral indica que o total do documento considera o valor total da NFAg, o total do IBS e o total da CBS. Porém, para 2026, há uma exceção: não somar IBS e CBS, devendo o vTotDFe repetir o valor de vNF.
A NT também traz uma particularidade para a nota de faturamento Agregador, identificada pelo campo tpFat=5: nesse caso, o total deve ser a soma dos valores gAgregadora/vTotDFe informados nos itens.
Criação dos campos de IBS e CBS no grupo de processo judicial
Foi criado o grupo gIBSCBS dentro do grupo de processo judicial referenciado gProcRef.
Esse grupo deverá conter as informações de IBS e CBS que seriam consideradas sem a aplicação do processo judicial.
Foram incluídos os seguintes campos:
-
vBC: valor da base de cálculo do IBS e da CBS;
-
vIBSUF: valor do IBS da UF;
-
vIBSMun: valor do IBS Municipal;
-
vCBS: valor da CBS.
Criação dos tipos de faturamento Agregado e Agregador
O campo tpFat, localizado no grupo de identificação da NFAg, passa a aceitar dois novos tipos de faturamento:
-
4 – Faturamento Agregado;
-
5 – Faturamento Agregador. NFAg_Nota_Tecnica_2026_004_v1.00
Para a nota com tipo Agregador, ou seja, tpFat=5, a estrutura dos itens passa a ter uma escolha específica no XML. Nesse cenário, os grupos gTarif, prod, imposto, gProcRef e infAdProd não poderão ser informados.
A nota de faturamento Agregador deverá informar, em todos os itens, as chaves de acesso das notas de faturamento Agregado de períodos anteriores e o valor vTotDFe da nota anterior. Também deverá sinalizar cClass com indicador de faturamento agregado.
Além disso:
-
a nota Agregadora (tpFat=5) não poderá informar dados da agência reguladora e deverá informar os dados da fatura;
-
a nota Agregada (tpFat=4) deverá ter os dados completos da tributação nos itens, não poderá usar cClass com indicador de faturamento agregado, não poderá informar dados da fatura e deverá informar os dados da agência reguladora;
-
eventos de marcação do Fisco deverão ser gerados automaticamente na nota de faturamento agregado quando uma nota agregadora for autorizada, cancelada ou substituída.
A NT também criou regras de validação específicas para esses novos tipos. Entre elas, a nota agregadora deverá informar o grupo gAgregadora em todos os itens, e a NFAg anterior referenciada deverá ser do tipo Faturamento Agregado (tpFat=4).
Para o tipo Agregador (tpFat=5), a NT destaca que não há tributação nos itens, pois todos os itens fazem referência a chaves de acesso de notas agregadas. Por isso, não há detalhamento de valores ou tributos nessa nota.
Inclusão do valor “Mínimo” no indicador da origem da quantidade faturada
A NT também altera a tag indOrigemQtd, utilizada no grupo de produtos da NFAg – Nota Fiscal de Água e Saneamento Eletrônica, para indicar a origem da quantidade faturada.
Com a alteração, essa tag passa a aceitar o novo valor 8 – Mínimo.
Quando essa NT entra em vigor?
Homologação: 13/10/2026
Produção: 16/11/2026
Fonte: Portal NFAg
NT 2026.004 v1.00 – NFCom- Nota Fiscal Fatura de Serviço de Comunicação Eletrônica
Publicada a Nota Técnica 2026.004 v1.00 da NFCom – Nota Fiscal Fatura de Serviço de Comunicação Eletrônica, relacionada à Reforma Tributária do Consumo.
A NT traz alterações no leiaute e nas regras de validação da NFCom, principalmente para representar os valores líquidos dos itens, permitir testes de alíquotas em homologação, ajustar o valor total do DF-e – Documento Fiscal Eletrônico, tratar pagamento antecipado e incluir o município do terminal principal.
Criação dos campos que representam os valores líquidos de impostos nos itens
Foram criados campos no grupo de produtos da NFCom para demonstrar o valor do item sem os tributos incorporados ao preço.
A NT informa que, com a Reforma Tributária, os valores de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços passarão a compor o valor do serviço de comunicação no campo vProd. Porém, esses tributos continuam destacados nos grupos tributários e não devem ser somados novamente no total da NFCom, para evitar duplicidade.
Os novos campos são:
-
vItemLiq: valor unitário do item sem tributos;
-
vProdLiq: valor líquido total do item sem tributos.
A regra prevista é: vProdLiq = vItemLiq x qFaturada. Se os campos forem informados e o valor líquido total do produto estiver diferente desse cálculo, poderá ocorrer a rejeição 1050 – Valor Líquido do Produto difere do produto Valor líquido do item e quantidade faturada.
Também foi criado o campo vProdLiq no grupo de totais, para representar a soma dos valores líquidos dos produtos ou serviços sem tributos. Se o total líquido informado divergir do somatório dos itens, poderá ocorrer a rejeição 1054 – Total Líquido dos Produtos ou Serviços sem tributos difere do somatório dos itens.
Exceção nas regras de validação de alíquotas para o ambiente de homologação
A NT ajusta as validações de alíquotas do IBS e da CBS para permitir testes no ambiente de homologação, identificado no XML como tpAmb=2.
Em 2026, será permitido informar as alíquotas de 2026 e 2027 do IBS da UF e do IBS do Município apenas em homologação, para viabilizar os testes das empresas.
Para a CBS, a NT prevê que, até a publicação da alíquota de referência de 2027, deverá ser informada a alíquota de 2026, inclusive nos testes de simulação de 2027 em homologação. Quando a alíquota de 2027 for publicada, ela também será aceita para testes ainda em 2026.
. Ajuste na regra do valor total do DF-e
Foi ajustada a regra do campo vTotDFe, que representa o valor total do DF-e – Documento Fiscal Eletrônico.
A regra geral indica que o total do documento considera o valor total da NFCom, o total do IBS e o total da CBS. Porém, para 2026, há uma exceção: não somar IBS e CBS, devendo o vTotDFe repetir o valor de vNF.
Na prática, isso reforça que, como IBS e CBS já estarão compreendidos no valor do serviço informado no vProd, esses valores não devem ser adicionados novamente no total da NFCom, evitando duplicidade.
Criação do campo de previsão do ICMS para antecipação de pagamento
Foi criado o grupo gICMSPrevistoPagtoAntecip, com o campo vICMSPrevisto, para informar o valor do ICMS – Imposto sobre Circulação de Mercadorias e Serviços que incidirá no momento do fornecimento futuro.
Esse grupo deverá ser usado quando a NFCom estiver relacionada a pagamento realizado antes do fornecimento. A NT prevê o uso nas seguintes situações:
-
tpPagAnt = 1: pagamento antecipado de serviços não continuados;
-
tpPagAnt = 2: pagamento de serviços continuados antes da prestação;
-
tpOperGov = 4: recebimento do pagamento com fornecimento posterior, em operação com ente governamental.
Quando não houver valor de ICMS devido, o campo vICMSPrevisto deverá ser informado com valor zero.
As validações serão aplicadas por item do DF-e. Em caso de rejeição, a mensagem deverá indicar o item em que o problema foi identificado, com a indicação [nItem: XXX].
Se a NFCom for de compra governamental ou pagamento antecipado e o grupo obrigatório não for informado, poderá ocorrer a rejeição 1053 – Grupo do ICMS Previsto no Pagamento Antecipado DEVE SER informado. Essa validação será implantada em homologação em 01/02/2027 e em produção em 01/03/2027.
Inclusão do Município do Terminal Principal
Foi criado o campo cMunPrinc, que representa o Código do Município do Terminal Principal.
Esse campo deverá ser preenchido com o município de instalação do terminal principal. A informação será utilizada na apuração do IBS e da CBS para determinação do destino da tributação. NFCom_Nota_Tecnica_2026_004_v1.…
A NT também prevê validações para esse campo:
-
se o município do terminal principal não estiver informado, haverá rejeição 434 – Código do Município do Terminal Principal deve ser informado, porém a própria NT indica que essa é uma regra de implementação futura;
-
se o município informado divergir da UF do terminal principal, haverá rejeição 409 – Código de Município do Terminal Principal diverge da UF do Terminal Principal da NFCom;
-
se o código do município não existir na Tabela de Municípios do IBGE, haverá rejeição 410 – Município do Terminal Principal inexistente.
Quando essa NT entra em vigor?
Homologação: 13/10/2026
Produção: 16/11/2026
Fonte: Portal NFCom
NT 2026.004 v1.00 – NF3e- Nota Fiscal da Energia Elétrica Eletrônica
Publicada Nota Técnica 2026.004 v1.00, relacionadas à Reforma Tributária do Consumo, com alterações para Nota Fiscal da Energia Elétrica Eletrônica (NF3e).
A NT traz alterações no leiaute e nas regras de validação da NF3e, principalmente para representar os valores líquidos dos itens, tratar cenários de pagamento antecipado, ajustar o valor total do DF-e – Documento Fiscal Eletrônico e descontinuar a NF3e Normal com Ajustes.
Criação dos campos que representam os valores líquidos de impostos nos itens
Foram criados campos no grupo de produtos da NF3e para demonstrar o valor do item sem os tributos incorporados ao preço.
A NT informa que, com a Reforma Tributária, os valores de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços passarão a compor o valor do serviço de energia elétrica no campo vProd, mas esses valores continuam destacados nos grupos tributários.
Os novos campos são:
-
vItemLiq: valor unitário do item sem tributos;
-
vProdLiq: valor líquido total do item sem tributos.
A regra prevista é: vProdLiq = vItemLiq x qFaturada. Caso os campos sejam informados e o valor líquido total do produto esteja diferente do cálculo entre valor líquido unitário e quantidade faturada, poderá ocorrer a rejeição 1050 – Valor Líquido do Produto difere do produto Valor líquido do item e quantidade faturada.
Também foi criado o campo vProdLiq no grupo de totais, para representar a soma dos valores líquidos dos produtos ou serviços sem tributos. Se o total líquido informado divergir do somatório dos itens, poderá ocorrer a rejeição 1054 – Total Líquido dos Produtos ou Serviços sem tributos difere do somatório dos itens.
Exceção nas regras de validação de alíquotas para o ambiente de homologação
A NT ajusta as validações de alíquotas do IBS e da CBS para permitir testes no ambiente de homologação, identificado no XML como tpAmb=2.
Em 2026, será permitido informar as alíquotas de 2026 e 2027 do IBS da UF e do IBS do Município apenas em homologação, para viabilizar os testes das empresas.
Para a CBS, a NT prevê que, até a publicação da alíquota de referência de 2027, deverá ser informada a alíquota de 2026, inclusive nos testes de simulação de 2027 em homologação. Quando a alíquota de 2027 for publicada, ela também será aceita para testes ainda em 2026.
Ajuste na regra do valor total do DF-e
Foi ajustada a regra do campo vTotDFe, que representa o valor total do DF-e – Documento Fiscal Eletrônico.
A NT esclarece que os valores de IBS e CBS devem compor o valor do serviço no campo vProd. Porém, como esses tributos já estarão compreendidos no valor do serviço, eles não devem ser somados novamente no valor total da NF3e, para evitar duplicidade.
Na regra do total, a NT indica que o vTotDFe considera o valor total da NF3e, o total do IBS e o total da CBS. Porém, para 2026, há uma exceção: não somar IBS e CBS, devendo o vTotDFe repetir o valor de vNF.
Criação do campo de previsão do ICMS para antecipação de pagamento
Foi criado o grupo gICMSPrevistoPagtoAntecip, com o campo vICMSPrevisto, para informar o valor do ICMS – Imposto sobre Circulação de Mercadorias e Serviços que incidirá no momento do fornecimento futuro.
Esse grupo deverá ser usado quando a NF3e estiver relacionada a pagamento realizado antes do fornecimento. A NT prevê o uso nas seguintes situações:
-
tpPagAnt = 1: pagamento antecipado de serviços não continuados;
-
tpPagAnt = 2: pagamento de serviços continuados antes da prestação;
-
tpOperGov = 4: recebimento do pagamento com fornecimento posterior, em operação com ente governamental.
Quando não houver valor de ICMS devido, o campo vICMSPrevisto deverá ser informado com valor zero.
As validações serão aplicadas por item do DF-e. Em caso de rejeição, a mensagem deverá indicar o item em que o problema foi identificado, com a indicação [nItem: XXX].
A ausência do grupo, quando obrigatório, poderá gerar a rejeição 1053 – Grupo do ICMS Previsto no Pagamento Antecipado DEVE SER informado. A validação da rejeição 1053 será implantada em homologação em 01/02/2027 e em produção em 01/03/2027.
Criação dos campos de IBS e CBS no grupo de processo judicial referenciado
A NT cria o grupo gIBSCBS dentro do grupo de processo judicial referenciado gProcRef.
Esse grupo deverá conter as informações de IBS e CBS que seriam consideradas sem a aplicação do processo judicial.
Foram incluídos os seguintes campos:
-
vBC: valor da base de cálculo do IBS e da CBS;
-
vIBSUF: valor do IBS da UF;
-
vIBSMun: valor do IBS Municipal;
-
vCBS: valor da CBS.
Eliminação da NF3e de Ajuste
A NT prevê a descontinuidade da NF3e de finalidade normal com ajuste, a partir de janeiro de 2027, para as autorizações realizadas pela SEFAZ PR – Secretaria da Fazenda do Paraná.
A mudança busca simplificar o processo de emissão das empresas do setor elétrico e consolidar o processo de ajuste na NF3e de Substituição, como já ocorre em outros documentos fiscais eletrônicos.
A alteração será feita em duas fases:
Fase 1 – Bloqueio lógico por regra de validação
O XML Schema, ou seja, o XSD, permanecerá na versão 1.00. Isso significa que o bloqueio não ocorrerá por rejeição estrutural de schema, mas sim por regra de negócio no ambiente autorizador.
Fase 2 – Limpeza estrutural e atualização do MOC
Em versões futuras do MOC – Manual de Orientação do Contribuinte, está prevista a remoção física das tags de ajuste no dicionário de dados. NF3e_Nota_Tecnica_2026_004_v1.00
Para a primeira fase, a NT prevê que, se o tipo da NF3e for 3 – Normal com Ajustes, o documento será rejeitado. A rejeição será 370 – NF3e Normal com Ajustes descontinuada. Utilizar finalidade Normal (1) ou Substituição (2).
Prazos dessa mudança:
|
Ambiente |
Data |
|
Homologação |
07/12/2026 |
|
Produção |
04/01/2027 |
Além disso, a NT também prevê a interrupção definitiva da geração automática do evento do Fisco 240150 – Autorizada NF3e de Ajuste e a remoção do status 110 – Ajuste de NF3e homologado dos Web Services de Consulta Situação e portais públicos.
Quando essa NT entra em vigor?
Homologação: 13/10/2026
Produção: 16/11/2026
Fonte:Portal NF3e
NT 2026.004 v1.00 – BP-e, CT-e, CT-e OS, CT-e Simplificado e GTV-e
Publicada Nota Técnica 2026.004 v1.00, relacionadas à Reforma Tributária do Consumo, com alterações para documentos fiscais eletrônicos de transporte e passagem.
As mudanças envolvem principalmente o CT-e – Conhecimento de Transporte Eletrônico, incluindo CT-e OS – Conhecimento de Transporte Eletrônico para Outros Serviços, CT-e Simplificado e GTV-e – Guia de Transporte de Valores Eletrônica, além do BP-e – Bilhete de Passagem Eletrônico, incluindo BP-e TA – Bilhete de Passagem Eletrônico Transporte Aquaviário e BP-e TM – Bilhete de Passagem Eletrônico Transporte Metropolitano.
Criação dos campos que representam os valores líquidos de impostos
Foi criado campo para demonstrar o valor líquido da prestação sem tributos, ou seja, o valor da prestação antes da incorporação dos tributos da Reforma Tributária, como IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços.
No CT-e e no CT-e OS, o novo campo é o vTPrestLiq, vinculado ao grupo de valores da prestação. Já no CT-e Simplificado, a informação passa a existir no item, por meio do campo vPrestLiq, e também no total, por meio do campo vTPrestLiq.
No BP-e e no BP-e TA, o novo campo é o vBPLiq, vinculado ao grupo de informações dos valores do bilhete. No BP-e TM, o campo vBPLiq também passa a existir no detalhamento e no grupo total do documento.
Essa alteração busca deixar claro qual é o valor líquido da prestação e qual é a parcela correspondente aos tributos que passam a compor o preço final do documento.
Exceção nas regras de validação de alíquotas do IBS e da CBS para o ambiente de homologação
Foram ajustadas as validações de alíquotas do IBS e da CBS para permitir testes no ambiente de homologação, identificado no XML como tpAmb=2.
Para IBS em 2026, será permitido informar as alíquotas de 2026 e 2027 de IBS da UF e IBS do Município apenas em homologação, para viabilizar os testes das empresas.
Já para a CBS, enquanto não for publicada a alíquota de referência de 2027, deverá ser usada a alíquota de 2026 também nos testes de simulação de 2027 em homologação. Quando a alíquota de 2027 for publicada, ela também será aceita para testes ainda em 2026.
Ajuste na regra do valor total do DF-e
Foi ajustada a regra do campo vTotDFe, que representa o valor total do DF-e – Documento Fiscal Eletrônico.
A NT esclarece que, para fins de preenchimento do CT-e, o campo vTotDFe deverá repetir o valor de vTPrest, sem somar novamente IBS e CBS para evitar duplicidade. Os valores de IBS e CBS estarão no valor da prestação no campo vTPrest a partir de 2027.
Já no BP-e o IBS e a CBS compõem o valor do bilhete no campo vBP a partir de 2027, e não devem ser somados novamente no campo vTotDFe.
Criação do campo de previsão do ICMS para antecipação de pagamento
Criado o grupo gICMSPrevistoPagtoAntecip, com o campo vICMSPrevisto, para informar o valor do ICMS – Imposto sobre Circulação de Mercadorias e Serviços previsto em situações de pagamento antecipado.
Esse grupo será usado quando o documento fiscal estiver relacionado a pagamento realizado antes do fornecimento, especialmente nos casos de:
-
tpPagAnt = 1, indicando pagamento antecipado; ou
-
tpOperGov = 4, indicando recebimento do pagamento com fornecimento posterior em operação com ente governamental.
Quando não houver valor de ICMS devido, o campo deverá ser informado com valor zero.
Para algumas validações de compra governamental têm prazo específico: homologação em 01/02/2027 e produção em 01/03/2027. Se o grupo for obrigatório e não for informado, ocorrerá a rejeição 1053 – Grupo do ICMS Previsto no Pagamento Antecipado DEVE SER informado.
Eliminação da EPEC e FSDA
Nas emissões de emissão do CTe, CTeOS e CTe Simplificado foi eliminado a aceitação da EPEC – Evento Prévio de Emissão em Contingência e da FSDA – Contingência com Formulário de Segurança para Documento Auxiliar.
Com isso, o tipo de emissão tpEmis deixa de aceitar os valores:
-
4 – EPEC pela SVC;
-
5 – Contingência FSDA.
As regras de validação relacionadas à EPEC e FSDA deixam de ser aceitas no ambiente de autorização, incluindo a recepção do próprio evento EPEC.
Criação da emissão offline
Também nos documentos do CT-e com a eliminação da EPEC e da FSDA, a NT passa a aceitar o tipo de emissão tpEmis = 2, correspondente à Contingência Offline.
Na prática, quando o documento for emitido em contingência offline, deverão ser observadas as regras específicas de preenchimento de data e justificativa da contingência, por meio dos campos dhCont e xJust.
A NT também ajusta regras relacionadas a atraso na transmissão e QR Code para considerar a emissão em contingência offline.
Evento de apropriação do crédito presumido pelo tomador do serviço prestado por TAC- modelo 57 do CTe
Foi criado o evento 211110 – Apropriação de Crédito Presumido, que poderá ser gerado pelo tomador do serviço de transporte realizado por TAC – Transportador Autônomo de Cargas ou por MEI – Microempreendedor Individual.
Esse evento se aplica ao CT-e modelo 57, quando emitido por NFF – Nota Fiscal Fácil, por PAA – Provedor de Assinatura e Autorização, ou quando o emitente for MEI com CRT = 4.
O evento terá campos próprios para informar a base de cálculo, o código de crédito presumido, os valores de crédito presumido de IBS e CBS e, quando exigido, a declaração de pagamento ao TAC ou MEI.
Alteração da estrutura do CT-e Simplificado
A estrutura do CT-e Simplificado foi alterada para que as informações de IBS e CBS sejam tratadas no nível do item, ou seja, no detalhamento de cada viagem ou trecho.
Antes, a tributação de IBS e CBS ficava centralizada no corpo do documento. Com a alteração, cada item poderá ter sua própria situação tributária, alíquota efetiva ou classificação tributária.
Essa mudança permite que o CT-e Simplificado volte a ser utilizado para prestações com destinos diferentes, mantendo a lógica de um único tomador do serviço. A NT também revoga a regra que exigia que todos os itens do CT-e Simplificado tivessem o mesmo município de fim da prestação.
Essa alteração possui cronograma próprio:
|
Ambiente |
Data |
|---|---|
|
Homologação |
16/11/2026 |
|
Produção |
14/12/2026 |
Grupo endereço do comprador opcional no BP-e TA
No BP-e TA, o grupo de endereço do comprador passa a ser opcional.
A alteração faz com que as validações do endereço do comprador sejam aplicadas somente quando o comprador e o endereço forem informados. O grupo enderComp, que representa o endereço do comprador, passa a ter ocorrência 0-1, ou seja, pode ou não ser informado.
Com isso, o preenchimento do endereço deixa de ser obrigatório em todos os casos, reduzindo exigências quando essa informação não for necessária para a emissão.
Quando essa NT entra em vigor?
Homologação: 13/10/2026
Produção: 16/11/2026
Fonte: Portal DF-e
NT 2025.002 v1.52 – Ajustes em regras de validação da NF-e/NFC-e
Publicada Nota Técnica 2025.002 v1.52 – RTC, com alterações relacionadas à NF-e – Nota Fiscal Eletrônica e NFC-e – Nota Fiscal de Consumidor Eletrônica.
Correção na regra de validação VC02-50
A NT corrige a regra VC02-50, aplicada em operações de devolução.
Antes, a regra era aplicada a qualquer NF-e de devolução de mercadoria emitida como saída, ou seja, quando a finalidade da nota fosse finNFe = 4 – devolução e o tipo da nota fosse tpNF = 1 – saída. Nessa situação, o emitente do documento referenciado deveria ser igual ao destinatário da NF-e de devolução.
Com a nova redação, a validação do CNPJ/CPF somente será aplicada quando:
-
a NF-e atual for de devolução e saída; e
-
o documento fiscal referenciado também for de saída, ou seja, tpNF = 1.
Na prática, documentos referenciados que sejam de entrada, com tpNF = 0, deixam de estar sujeitos a essa comparação específica.
Alteração da data de implantação da regra VC02-14 em produção
A NT também altera a data de implantação em produção da regra VC02-14.
A regra VC02-14 exige que, quando a NF-e for de devolução de mercadoria (finNFe = 4), seja informado o documento fiscal referenciado no nível do item, por meio do grupo DFeReferenciado/chaveAcesso. Na prática, cada item devolvido precisa estar vinculado ao documento fiscal de origem. A alteração trazida pela NT foi a mudança da data de implantação em produção dessa validação, que passou de 05/10/2026 para 03/11/2026.
Quando essa NT entra em vigor?
Homologação: 26/10/2026
Produção: 16/11/2026
Fonte: Portal NFe/NFCe
NT 2026.007 v1.10 – Ajustes para testes em homologação da NF-e/NFC-e
Publicada Nota Técnica 2026.007 v1.10, com alterações em regras de validação da NF-e – Nota Fiscal Eletrônica e da NFC-e – Nota Fiscal de Consumidor Eletrônica, com foco em facilitar testes no ambiente de homologação.
Uso da LCC-RFB do ambiente de produção nos Web Services de homologação
A NT orienta que seja utilizada sempre a LCC-RFB – Lista de Contribuintes Centralizada da Receita Federal do ambiente de produção, mesmo nos Web Services de homologação.
Na prática, isso busca padronizar as consultas e permitir que os testes em homologação considerem a base da Receita Federal utilizada em produção.
Ajustes nas validações do emitente
Foram alteradas as regras de validação 12C02-10, 12C02-20, 12C21-20, 1P10-30 e 1P10-32.
Essas regras tratam das validações do emitente, tanto na NF-e quanto em eventos, na LCC-RFB. O objetivo é permitir testes no ambiente de homologação em diferentes Unidades da Federação, por empresas desenvolvedoras que utilizam CNPJ de teste no CCC – Cadastro Centralizado de Contribuintes.
Ajustes nas validações do destinatário, local de retirada e local de entrega
Também foram ajustadas as regras 12E02-10, 12E02-20, 12F02-10, 12F02-20, 12G02-10 e 12G02-20.
Essas regras tratam das validações do destinatário, do local de retirada e do local de entrega na LCC-RFB, permitindo testes em homologação com Unidade da Federação diferente daquela que consta na LCC-RFB para o CNPJ informado. Publicações 01.10.2026
Melhoria na redação da regra C17-20
A regra C17-20 teve melhoria de redação.
Segundo o resumo, essa regra já era mencionada no corpo do texto da NT, mas não tinha campo próprio. Com a alteração, passa a ter. Publicações 01.10.2026.
Correção na regra 1C17-04
A regra 1C17-04 foi corrigida.
A versão anterior trazia a expressão “Situação do Contribuinte habilitado na UF (cSitIE=1)”.
Com a alteração, o texto passa a indicar “Situação do Contribuinte = 0 – Não habilitado na UF (cSitIE=0)”.
Quando essa NT entra em vigor?
Homologação: 26/10/2026
Produção: 16/11/2026
Fonte:Portal NFe/NFCe
NT 2026.002 v1.11 – Alteração de prazo em regras de validação da NF-e/NFC-e
Publicada Nota Técnica 2026.002 RTC v1.11, com alteração de prazo em regras de validação aplicáveis à NF-e – Nota Fiscal Eletrônica e à NFC-e – Nota Fiscal de Consumidor Eletrônica.
A nota técnica versão 1.11 altera a data de implantação das regras I08-180, BA02-35 e VC02-40
Regra I08-180 proíbe NF-e com CFOP 5929 ou 6929 referenciando NFC-e
Uma das regras tratadas impede a emissão de NF-e com CFOP 5929 ou 6929 referenciando uma NFC-e.
Ou seja, quando a NF-e estiver relacionada a cupom fiscal ou operação equivalente, será necessário observar essa restrição de referência.
Regra BA02-35 que valida o modelo da NF-e referenciada
A NT também trata da regra que valida o modelo do documento referenciado.
A NF-e de saída não poderá referenciar:
-
NFC-e modelo 65;
-
CF-e modelo 59;
-
NF-e modelo 55 emitida com DANFE Simplificado Tipo 2, ou seja, quando tpImp = 6.
A própria regra prevê exceções para:
-
NF-e complementar;
-
NF-e de devolução.
Regra VC02-40 Validação no nível do item
O resumo também destaca que há regra semelhante aplicada no nível do item, por meio do grupo DFeReferenciado/chaveAcesso.
Essa validação será aplicada quando, no item da NF-e:
-
existir um documento fiscal referenciado;
-
a NF-e atual for de saída, com tpNF = 1;
-
a finalidade não for finNFe = 2 – NF-e complementar;
-
a finalidade não for finNFe = 4 – NF-e de devolução. Publicações 01.10.2026
Nessas condições, o documento referenciado no item não poderá ser:
-
NFC-e modelo 65;
-
CF-e modelo 59;
-
NF-e modelo 55 com DANFE Simplificado Tipo 2, ou seja, tpImp = 6. Publicações 01.10.2026
O sistema deverá fazer essa validação item a item. Assim, se apenas um produto possuir DFeReferenciado apontando para um desses documentos, a NF-e poderá ser rejeitada, salvo quando for uma NF-e complementar, NF-e de devolução ou Nota de Débito tipo 03 ou 04.
Quando essa NT entra em vigor?
Homologação: 05/10/2026
Produção: 14/12/2026
Fonte: Portal NFe/NFCe
NT 2026.008 v1.00 – Novos campos e regras de validação da NF-e/NFC-e
Publicada Nota Técnica 2026.008 v1.00, com alterações na NF-e – Nota Fiscal Eletrônica e na NFC-e – Nota Fiscal de Consumidor Eletrônica.
A NT cria campos para representar valores líquidos do produto, cria campo para informar o ICMS – Imposto sobre Circulação de Mercadorias e Serviços previsto no pagamento antecipado e inclui, altera e remove regras de validação.
Criação dos campos que representam os valores líquidos do produto
A NT cria campos para demonstrar o valor líquido unitário e o valor líquido do produto.
Esses campos permitem identificar o valor da mercadoria ou do serviço antes da incorporação dos tributos vigentes que compõem o preço final, separando o valor líquido da operação dos valores tributários agregados ao preço.
Para esses campos e regras de validação, os prazos são:
|
Ambiente |
Prazo |
|---|---|
|
Homologação |
26/10/2026 |
|
Produção |
16/11/2026 |
Criação do campo para informar o ICMS previsto no pagamento antecipado
A NT cria campo para informar o ICMS previsto no pagamento antecipado.
A regra NB01-30 torna obrigatório informar o grupo do ICMS previsto no pagamento antecipado quando ocorrer qualquer uma das seguintes situações:
-
tpNFDebito = 06 – Pagamento Antecipado; ou
-
tpOperGov = 4 – Recebimento do pagamento com fornecimento posterior.
Na prática, quando o cliente paga antes de receber a mercadoria ou o serviço, o documento deve informar qual será o valor de ICMS previsto para o momento em que o fornecimento ocorrer.
Esse valor funciona como uma informação antecipada para o Fisco e para os sistemas fiscais. Ele indica que houve pagamento antes do fornecimento, qual valor de ICMS está previsto para a operação futura e que esse ICMS deverá ser considerado posteriormente, quando a mercadoria ou o serviço for efetivamente fornecido.
Isso não significa necessariamente que o ICMS será calculado ou recolhido nesse mesmo documento. O campo registra uma previsão vinculada ao pagamento antecipado, para que o imposto seja tratado corretamente quando ocorrer o fornecimento.
Regras de validação incluídas, alteradas e removidas
A NT também informa alterações em regras de validação:
Regras incluídas:
-
I11c-10;
-
I11c-20;
-
NB01-10;
-
NB01-20;
-
W01a-10;
-
W01a-20;
-
NB01-30.
Regras alteradas:
-
B25-80;
-
VB01-10;
-
VB01-20.
Regra removida:
-
UB16-10.
Quando essa NT entra em vigor?
Homologação: 01/02/2027
Produção: 01/03/2027
Fonte: Portal NFe/NFCe
NT 2026.010 v1.00 – Adequação do DANFE da NF-e para IBS, CBS e IS
Publicada Nota Técnica 2026.010 v1.00, com impacto na NF-e – Nota Fiscal Eletrônica, modelo 55.
A NT trata da adequação do DANFE – Documento Auxiliar da Nota Fiscal Eletrônica para inclusão dos campos relacionados aos tributos da Reforma Tributária do Consumo.
Adequação do DANFE da NF-e
A NT especifica alterações no leiaute de impressão do DANFE, utilizado para representar a NF-e modelo 55.
A adequação é necessária para a representação dos tributos instituídos pela Reforma Tributária do Consumo:
-
IBS – Imposto sobre Bens e Serviços;
-
CBS – Contribuição sobre Bens e Serviços;
-
IS – Imposto Seletivo.
Essas alterações estão relacionadas à Emenda Constitucional 132/2023 e à Lei Complementar 214/2025, citadas no resumo como base para os novos tributos.
Quando essa NT entra em vigor?
Produção: 01/12/2026
Fonte: Portal NFe/NFCe
NT nº 009 v1.01 – Adequações no leiaute da NFS-e Nacional
Publicada Nota Técnica nº 009, versão 1.01, do projeto da Reforma Tributária do Consumo, com novas adequações no leiaute da NFS-e – Nota Fiscal de Serviço Eletrônica de padrão nacional. As alterações desta versão complementam ajustes anteriores e tratam principalmente de novos campos, validações cadastrais, operações com exterior, eventos, condomínios e regras de preenchimento dos grupos de IBS – Imposto sobre Bens e Serviços e CBS – Contribuição sobre Bens e Serviços.
Principais alterações:
Inserção do campo verCalcIBSCBS na NFS-e
Foi incluído o campo verCalcIBSCBS, que indica a versão da Calculadora de Tributos IBS/CBS utilizada na geração da NFS-e.
Essa informação será gerada pela SEFIN Nacional da NFS-e para notas autorizadas ou geradas pelos emissores públicos nacionais, quando ambGer = 2. Não será exigida para notas autorizadas em ambientes próprios municipais e posteriormente compartilhadas com o ADN – Ambiente de Dados Nacional.
Validação dos endereços do Tomador/Adquirente e do Destinatário
Foram incluídas regras de validação dos endereços do Tomador/Adquirente e do Destinatário, com base nas informações constantes nos cadastros de CNPJ/CPF.
A validação também repercute na definição do local de incidência do ISSQN – Imposto Sobre Serviços de Qualquer Natureza para operações com o código de tributação nacional 17.05, relacionado ao fornecimento de mão de obra, inclusive em caráter temporário.
Para todas as operações, a DPS ou a NFS-e compartilhada pelos municípios deverá ser rejeitada quando o código IBGE do município informado divergir do cadastro do Tomador/Adquirente ou do Destinatário.
No caso específico do código 17.05, o local de incidência do ISSQN poderá ser definido pelo endereço do Tomador/Adquirente ou do Destinatário, conforme a identificação e a relação entre eles. Em algumas situações, será permitida a alteração do endereço do Destinatário sem rejeição por divergência cadastral.
Reposicionamento do campo indDest e do grupo dest
O campo indDest e o grupo dest, que tratam das informações do destinatário dos serviços ou operações, foram reposicionados para dentro do grupo infDPS, logo após os dados do tomador/adquirente.
O campo indDest passa a indicar se o destinatário é o próprio tomador/adquirente ou se é outra pessoa, empresa ou estabelecimento diferente daquele informado como tomador.
Novos campos e atualizações no grupo comExt
Foram incluídos novos campos e atualizações no grupo comExt, utilizado para operações entre residentes ou domiciliados no Brasil e residentes ou domiciliados no exterior.
Foram criados os campos nFatura, vFatura e nContCambio, para informar o número da fatura ou documento que comprove a transação de comércio exterior, o valor correspondente e o número do contrato de câmbio ou documento que acobertou o pagamento da operação.
Também houve atualização do campo mdPrestacao, com inclusão do domínio 5 – Consumo concomitante no território nacional e exterior. Nessa hipótese, na importação deverá ser informada apenas a parcela consumida no país; na exportação, apenas a parcela exportada, sendo necessária outra NFS-e para a parcela consumida no Brasil.
Além disso, os campos nDI e nRE foram renomeados para nDUIMP e nDUE, alinhando o leiaute às novas terminologias de comércio exterior, e o campo tpMoeda passará a ser validado conforme a tabela de moedas do Banco Central do Brasil.
A partir de 01/01/2027, o domínio “Desconhecido” não será mais admitido em alguns campos do grupo comExt, como mdPrestacao e vincPrest, nas NFS-e compartilhadas pelos municípios ao ADN – Ambiente de Dados Nacional.
Criação do campo vAjusteBCIBSCBSComExt
Foi criado o campo vAjusteBCIBSCBSComExt, utilizado para registrar ajustes positivos ou negativos na base de cálculo do IBS e da CBS em operações de comércio exterior, sem alterar o valor do serviço/operação informado no campo vServ.
Esse campo poderá ser usado em situações como:
-
divergência de taxa de conversão de moeda estrangeira;
-
aplicação de fator de redução na importação de serviços financeiros;
-
tributação de parcela excedente ao valor de mercado em operações entre partes relacionadas. nota-tecnica-009-se-cgnfs-e-v-1…
Com essa criação, também foram revistas as fórmulas de cálculo da base de cálculo do IBS e da CBS.
Atualizações nas informações de atividades de eventos
Foi incluído o campo cMun no grupo de informações relativas às atividades de eventos.
Esse campo permitirá informar o município do evento quando ele for diferente do local da prestação do serviço, exclusivamente para operações com os subitens 12.13 e 17.10 do código nacional de tributação.
Para os demais casos, o local do evento será o próprio local da prestação, sem necessidade de informar esse campo. Também passa a ser exigida a informação do grupo atvEvento para serviços/operações do subitem 17.10.
Inserção do grupo de informações relativas às operações de condomínios
Foi criada estrutura específica para operações de condomínios, com a inclusão do código 99.05.01 – Operações Condominiais, aplicável a taxas e demais valores cobrados por condomínio edilício, desde que não sejam operações enquadradas em outros códigos de tributação nacional da NFS-e.
Também foi criado o grupo condominios, com informações sobre vencimento, cobranças, detalhamento das cobranças e descontos aplicados. Entre os tipos de cobrança previstos estão condomínio ordinário, condomínio privativo, fundo de promoção e propaganda, impostos e taxas, fundo de reserva e outra cobrança.
As fórmulas dos campos vServ, vDescIncond e vDescCond também foram ajustadas para contemplar operações do subitem 99.05, relacionadas a condomínios.
Reposicionamento dos campos CST e cClassTrib
Os campos CST, Código de Situação Tributária, e cClassTrib, Código de Classificação Tributária, foram reposicionados antes do grupo gIBSCBS.
Com isso, o enquadramento tributário da operação será identificado antes da exigência das informações detalhadas de IBS/CBS. A obrigatoriedade de preenchimento do grupo gIBSCBS passa a depender do indicador ind_gIBSCBS, vinculado à tabela de CST e cClassTrib.
Essa alteração permite tratar casos em que não há exigência de preenchimento das informações de IBS/CBS, como:
-
CST 400 – Isenção;
-
CST 410 – Imunidade e não incidência;
-
CST 820 – Tributação em documento específico. nota-tecnica-009-se-cgnfs-e-v-1…
Nos demais casos, os grupos e campos relacionados ao detalhamento da tributação do IBS/CBS somente deverão ser informados quando o indicador da tabela apontar a existência de tributação a ser declarada.
Fonte: NFS-e
NT nº 010 v1.00 – Adequações da NFS-e Via e Manifestação do Adquirente
Publicada Nota Técnica nº 010, versão 1.00, do projeto da Reforma Tributária do Consumo, com adequações na NFS-e Via – Nota Fiscal de Serviço Eletrônica de Exploração de Via. A NT complementa e ajusta conteúdos já tratados em notas técnicas anteriores, com foco no leiaute da NFS-e Via e na criação do Evento de Manifestação do Adquirente.
Atualização do leiaute da NFS-e Via para a versão 1.01
A alteração principal está no campo modPagamento, que representa a modalidade de pagamento da NFS-e Via. Esse campo passa a aceitar o novo domínio “6 – Sem cobrança”.
Com isso, as opções do campo modPagamento passam a ser:
-
1 – Débito ou pix
-
2 – Crédito
-
3 – Dinheiro
-
4 – Eletrônico
-
5 – Pagamento posterior
-
6 – Sem cobrança
Inclusão do Evento de Manifestação do Adquirente
Foi incluindo no leiaute o Evento de Manifestação do Adquirente.
Esse evento permite que o adquirente se manifeste em relação à NFS-e Via, com duas possibilidades:
-
Aceite da manifestação, por meio do evento e203202;
-
Rejeição da manifestação, por meio do evento e203204.
Os grupos infEventoMiaA e infEventoMiaR são mutuamente excludentes. Isso significa que, em cada evento, deverá ser informado apenas um deles: ou o grupo de aceite, ou o grupo de rejeição.
Informações previstas no evento
O evento deverá conter dados como:
-
identificação da NFS-e Via à qual o evento será vinculado, por meio da chave de acesso;
-
data e hora do evento;
-
tipo de ambiente, sendo 1 – Produção ou 2 – Homologação;
-
identificação do adquirente, por CPF ou CNPJ;
-
nome ou razão social do adquirente.
No caso de rejeição, o evento também deverá indicar o motivo da rejeição. Entre os motivos previstos estão: NFS-e Via em duplicidade, não ocorrência da passagem do veículo, data da passagem, categoria do veículo, placa do veículo, valor do serviço, modo de pagamento, valor das deduções ou outros.
Documentos complementares publicados
Além da NT foram publicados documentos complementares, incluindo manual, guias, anexos técnicos, leiautes e schemas.
-
schemas-v1-01
-
anexo-iv-leiautesrn_adn-snnfsevia-v1-00-04
-
anexo-vi-guia-para-manifestacao-do-adquirente-v-01-02
-
anexo-v-guia-para-utilizacao-das-apis-municipios-v-1-02
-
anexo-iii-guia-do-portal-do-homologador-v-1-02
-
anexo-ii-guia-para-utilizacao-das-apis-v-1-02
-
anexo-i-guia-da-parametrizacao-do-portal-das-concessionarias-nfs-e-via-v-1-02
-
manual-para-emissao-nfs-e-via-v-1-02
Fonte: NFS-e Via
Informe Técnico 2025.002 versão 1.70 – atualização tabelas cClassTrib/CST e Crédito Presumido
Publicado Informe Técnico 2025.002 versão 1.70, que atualiza as tabelas de classificação tributária (cClassTrib) e de crédito presumido (cCredPres) para a Reforma Tributária do Consumo.
Esta versão trouxe inclusão de códigos para autônomos e comércio exterior, novos campos tpDoacao (Tipo de Doação) e indDecPag(Indicador de Declaração de Pagamento), e restrição na apropriação de crédito em nota.
O que foi alterado?
Inclusões:
Novos códigos na Tabela cClassTrib:
-
-
000006: Situações tributadas integralmente pelo IBS e CBS realizadas por autônomo.
-
200055: Fornecimento dos serviços com redução de alíquota de 60% realizado por autônomo.
-
200056: Fornecimento dos serviços com redução de alíquota de 30% realizado por autônomo.
-
400003: Bagagens.
-
400004: Remessas internacionais.
-
550026: Regimes de admissão temporária com suspensão total do pagamento dos tributos (ZFM).
-
550027: Regimes de Aperfeiçoamento (Drawback).
-
550028: Regimes de Aperfeiçoamento (Admissão temporária).
-
550029: Zona de Processamento de Exportação (ZPE).
-
Novas Colunas e Indicadores Estruturais:
-
-
tpDoacao na Tabela cClassTrib): Nova coluna que define se o campo indDoacao no documento fiscal não pode ser preenchido, deve ser preenchido obrigatoriamente ou deve ser preenchido quando a doação for tributada conforme Art. 6º, § 2º, I.
-
Conceito de Anexo Técnico: A regra de numeração foi ampliada para indicar anexos dos regulamentos do IBS/CBS quando o primeiro dígito for 8 (ex: 8XXXY), mantendo o dígito 9 para dispositivos da Lei Complementar nº 214/2025.
-
indDecPag na Tabela cCredPres): Nova coluna que indica a exigência de preenchimento de declaração de pagamento integral da operação.
-
Indicadores de Modelos de Documentos em cCredPres: Adição das colunas indNFe, indNFCe, indCTe e indNFSe para estabelecer os modelos permitidos ou aptos a receber eventos de crédito presumido.
-
Inclusão/Ativação de Permissão por Documento Fiscal (cClassTrib):
-
-
Ativação para NF-e (indNFe): códigos 410022, 410023, 410024 e 410025.
-
Ativação para DIR (indDIR): código 410037.
-
Inclusão de Anexos Vinculados:
-
-
Vinculação de Anexo Técnico aos códigos 200002, 550008, 550009, 550010, 550011, 550012, 550013, 550015 e 550018.
-
Alterações
-
Atualização de Redação e Textos Explicativos: Revisão de descrições textuais nas tabelas cClassTrib e cCredPres.
-
Prazos Oficiais de Implantação: Definição das datas de Homologação e Produção para 16/10/2026.
Exclusões e Desativações
-
Desativação de Indicador em cClassTrib:
-
Desativação do indicador ind_gCredPresOper para o código 410014.
-
-
Desativação de Uso por Modelo de Documento Fiscal (cClassTrib):
-
Desativação para NFeABI (indNFeABI): código 410028.
-
Desativação para CT-e OS (indCTeOS): código 200001.
-
Desativação para NFS-e (indNFSe): código 410028.
-
Desativação para DeRE (indDERE): código 410034.
-
Desativação para DIR (indDIR): códigos 200012 e 200033.
-
Desativação para DUIMP (indDUIMP): código 550021.
-
-
Desativação na Tabela de Crédito Presumido (cCredPres):
Desativação do campo "Apropria via NF?" (remoção da apropriação direta no documento fiscal) para os códigos de crédito presumido 01 e 03.
Importante
Para facilitar o preenchimento correto dos Documentos Fiscais Eletrônicos (DF-e), essas tabelas também estão disponíveis nos Portais Nacionais de DF-e em formato online e interativo:
-
Tabelas CST e Classificação Tributária (cClassTrib):
https://dfe-portal.svrs.rs.gov.br/CFF/ClassificacaoTributaria -
Tabela de Crédito Presumido (cCredPres):
https://dfe-portal.svrs.rs.gov.br/DFE/TabelaCreditoPresumido
Quando esse Informe Técnico entra em vigor?
Homologação e Produção: Até 16/10/26
Fonte: Portal DF-e